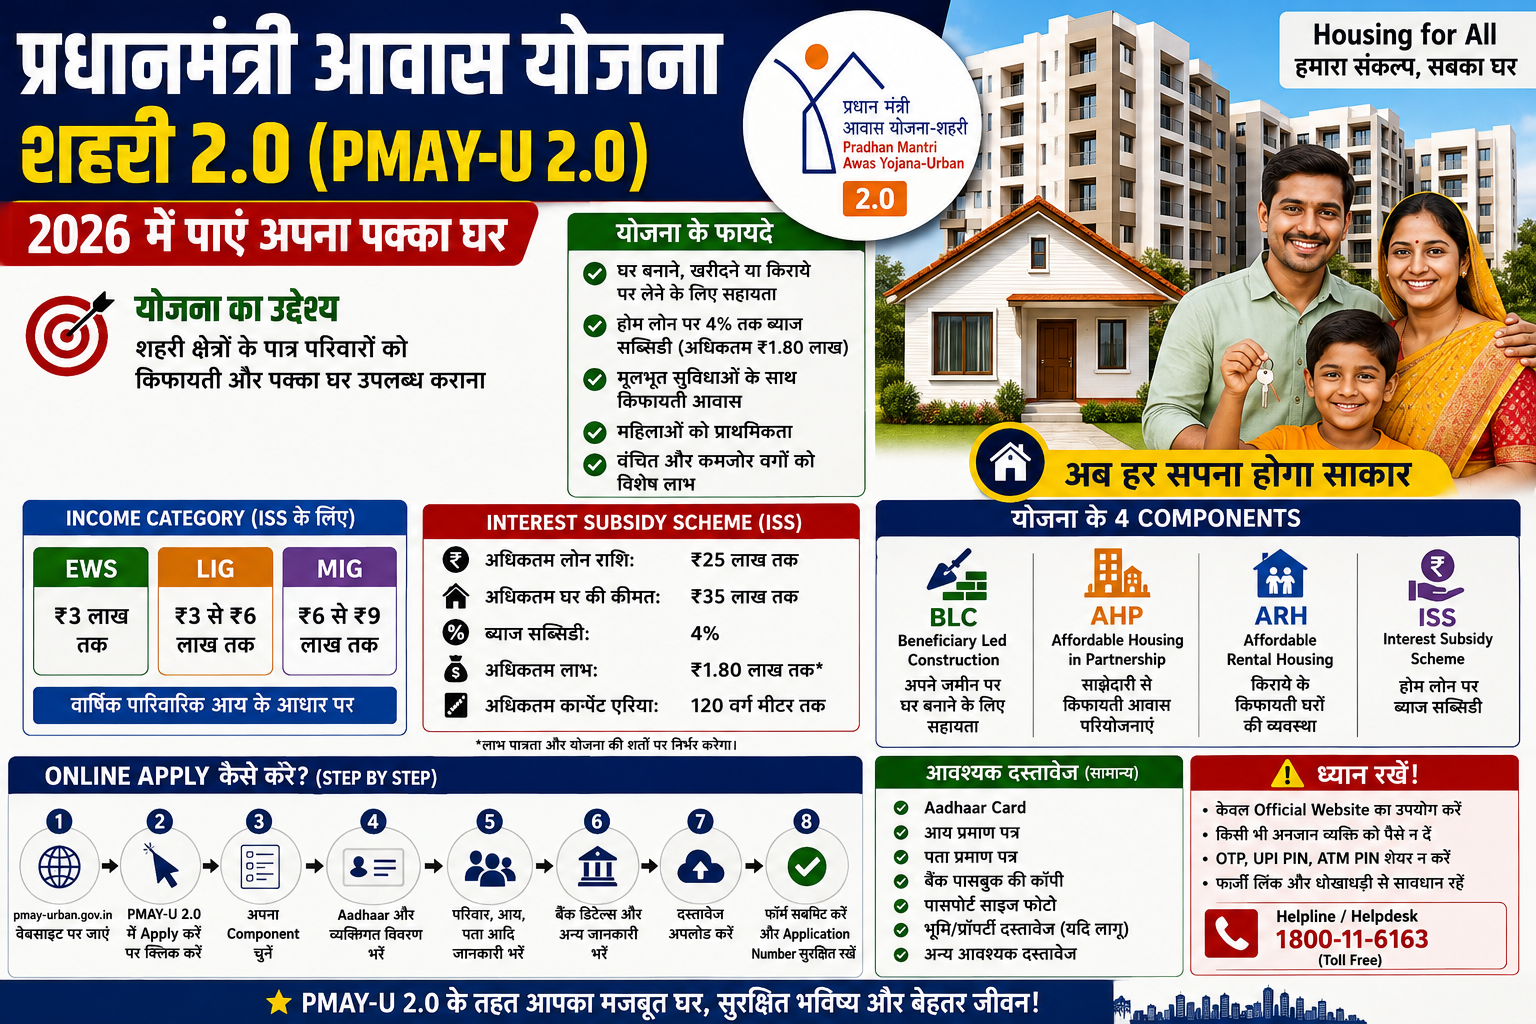
प्रधानमंत्री आवास योजना-शहरी 2.0 (PMAY-U 2.0) भारत सरकार की “Housing for All” मिशन के तहत शहरी क्षेत्रों के पात्र परिवारों को किफायती घर उपलब्ध कराने की योजना है। इसे 1 सितंबर 2024 से 5 वर्षों के लिए लागू किया गया है। योजना के तहत पात्र लाभार्थियों को घर बनाने, खरीदने या किराये पर लेने के लिए अलग-अलग प्रावधानों के माध्यम से सहायता दी जाती है।
PMAY-U 2.0 2026 क्या है?
PMAY-U 2.0 का उद्देश्य ऐसे पात्र शहरी परिवारों की housing जरूरतों को पूरा करना है जिनके पास अपना पक्का घर नहीं है।
यह योजना चार प्रमुख verticals के माध्यम से लागू की जाती है:
- Beneficiary Led Construction (BLC)
- Affordable Housing in Partnership (AHP)
- Affordable Rental Housing (ARH)
- Interest Subsidy Scheme (ISS)
PMAY-U 2.0 की शुरुआत कब हुई?
PMAY-U 2.0 को सितंबर 2024 में शुरू किया गया। यह योजना 5 वर्षों की अवधि के लिए लागू है।
2026 में भी PMAY-U 2.0 के अंतर्गत राज्यों और विभिन्न agencies को projects के लिए central assistance जारी की जा रही है।
PMAY-U 2.0 का मुख्य उद्देश्य क्या है?
इस योजना का मुख्य उद्देश्य शहरी क्षेत्रों में पात्र परिवारों को किफायती और पक्का घर उपलब्ध कराने में सहायता करना है।
योजना के तहत eligible beneficiaries को घर बनाने, खरीदने या affordable rental housing के माध्यम से housing support देने की व्यवस्था है।
PMAY-U 2.0 में कौन लाभ ले सकता है?
योजना की eligibility संबंधित component पर निर्भर करती है।
सामान्य रूप से urban areas में रहने वाले EWS, LIG और MIG households को योजना के विभिन्न provisions के तहत लाभ मिल सकता है।
एक महत्वपूर्ण शर्त यह है कि beneficiary family के पास भारत में कहीं भी उसके या परिवार के किसी सदस्य के नाम पर पक्का (pucca) घर नहीं होना चाहिए।
EWS, LIG और MIG क्या हैं?
PMAY-U 2.0 में income categories का उपयोग eligibility तय करने के लिए किया जाता है।
Interest Subsidy Scheme के लिए guidelines में:
- EWS: वार्षिक household income ₹3 लाख तक
- LIG: ₹3 लाख से ₹6 लाख तक
- MIG: ₹6 लाख से ₹9 लाख तक
बताया गया है।
PMAY-U 2.0 में कितना फायदा मिल सकता है?
लाभ की राशि इस बात पर निर्भर करती है कि beneficiary किस component के अंतर्गत आता है।
विशेष रूप से Interest Subsidy Scheme (ISS) में eligible beneficiaries को home loan पर interest subsidy का प्रावधान है।
इस component में अधिकतम ₹1.80 लाख तक actual interest subsidy benefit का प्रावधान है।
इसलिए यह कहना सही नहीं होगा कि हर beneficiary को ₹1.80 लाख सीधे cash में मिलेंगे। लाभ component और eligibility के अनुसार मिलता है।
Interest Subsidy Scheme क्या है?
ISS के तहत eligible EWS, LIG और MIG beneficiaries को घर खरीदने, दोबारा खरीदने या construction के लिए लिए गए eligible home loan पर interest subsidy दी जाती है।
Guidelines के अनुसार:
- Annual household income: ₹9 लाख तक
- Eligible housing loan: ₹25 लाख तक
- Maximum house value: ₹35 लाख तक
- Maximum carpet area: 120 वर्ग मीटर तक
- Interest subsidy: 4%
- Maximum actual benefit: ₹1.80 लाख
PMAY-U 2.0 में घर का Size कितना हो सकता है?
Scheme guidelines के अनुसार houses के लिए minimum 30 square metre carpet area का provision है।
States/UTs को कुछ flexibility दी गई है और वे Ministry के consultation के अनुसार house size को 45 square metre तक निर्धारित कर सकते हैं, बिना Central financial assistance बढ़ाए।
क्या PMAY-U 2.0 केवल घर बनाने के लिए है?
नहीं।
PMAY-U 2.0 में अलग-अलग जरूरतों के लिए अलग components हैं।
इसके तहत eligible beneficiaries के लिए:
- घर बनाना
- affordable house खरीदना
- affordable rental housing
- home loan पर interest subsidy
जैसे provisions शामिल हैं।
PMAY-U 2.0 में BLC क्या है?
BLC यानी Beneficiary Led Construction।
इस component में पात्र beneficiary अपने उपलब्ध land पर house construction से जुड़ी सहायता प्राप्त कर सकता है, subject to scheme conditions और approval।
AHP क्या है?
AHP यानी Affordable Housing in Partnership।
इसमें public/private agencies की partnership के माध्यम से eligible beneficiaries के लिए affordable housing projects विकसित किए जाते हैं।
ARH क्या है?
ARH यानी Affordable Rental Housing।
इसका उद्देश्य उन लोगों के लिए affordable rental housing उपलब्ध कराना है जिन्हें खरीदने के बजाय किराये के घर की जरूरत है।
PMAY-U 2.0 में Basic Facilities भी मिलती हैं?
Scheme के तहत houses में basic civic amenities पर भी जोर दिया गया है।
इनमें:
- पानी
- sanitation
- sewerage
- road
- electricity
जैसी basic सुविधाएं शामिल हैं।
क्या PMAY-U 2.0 में महिला के नाम पर घर हो सकता है?
Scheme में women ownership/co-ownership को महत्व दिया गया है और applicable provisions के अनुसार house ownership से संबंधित conditions लागू होती हैं।
हालांकि exact ownership requirement संबंधित component और beneficiary category के अनुसार verify करनी चाहिए।
क्या 2026 में PMAY-U 2.0 अभी चल रही है?
हाँ। 2026 में भी PMAY-U 2.0 के अंतर्गत विभिन्न राज्यों के projects के लिए Central Assistance जारी होने के official records उपलब्ध हैं। उदाहरण के लिए अगस्त 2026 में मध्य प्रदेश के BLC projects के लिए Central Assistance release का record उपलब्ध है।
PMAY-U 2.0 की सबसे जरूरी बात
अगर आप शहरी क्षेत्र में रहते हैं और आपके परिवार के नाम पर कहीं भी पक्का घर नहीं है, तो PMAY-U 2.0 के तहत अपनी eligibility जरूर check करनी चाहिए।
लेकिन सिर्फ income कम होने से लाभ अपने आप नहीं मिलता। Component-specific eligibility, documents, state/ULB implementation और अन्य scheme conditions भी लागू होती हैं।
Official PMAY-U 2.0 Website
PMAY-U 2.0 की guidelines और official updates के लिए Ministry of Housing & Urban Affairs का official PMAY-Urban portal देखें:
PMAY-U 2.0 का लाभ लेने के लिए कौन पात्र है?
PMAY-U 2.0 का लाभ शहरी क्षेत्र में रहने वाले पात्र परिवारों को योजना के संबंधित component के अनुसार दिया जाता है।
सबसे महत्वपूर्ण शर्तों में से एक यह है कि beneficiary family के पास भारत में कहीं भी उसके या परिवार के किसी सदस्य के नाम पर पक्का घर नहीं होना चाहिए।
PMAY-U 2.0 में Income Limit क्या है?
योजना के Interest Subsidy Scheme (ISS) component में household income categories इस प्रकार हैं:
- EWS: ₹3 लाख तक वार्षिक आय
- LIG: ₹3 लाख से अधिक और ₹6 लाख तक
- MIG: ₹6 लाख से अधिक और ₹9 लाख तक
Income की गणना पूरे household की annual income के आधार पर होती है।
क्या अपना पक्का घर होने पर PMAY-U 2.0 मिलेगा?
आमतौर पर नहीं।
अगर beneficiary या उसके परिवार के किसी सदस्य के नाम पर भारत में कहीं भी पक्का घर है, तो PMAY-U 2.0 के संबंधित housing assistance के लिए eligibility प्रभावित हो सकती है।
इसलिए आवेदन करने से पहले scheme की applicable conditions जरूर check करें।
PMAY-U 2.0 में कौन-से Documents लग सकते हैं?
Application में component और local authority के अनुसार documents अलग हो सकते हैं।
आमतौर पर इनमें शामिल हो सकते हैं:
- Aadhaar Card
- Aadhaar-linked mobile number
- Bank account details
- Income-related documents
- Address/residence proof
- Land/property documents, यदि applicable हों
- अन्य required declarations/documents
Exact document list application के समय official portal या संबंधित ULB से verify करें।
PMAY-U 2.0 के लिए Online Apply कैसे करें?
PMAY-U 2.0 के लिए official PMAY-Urban portal पर जाकर Apply for PMAY-U 2.0 से संबंधित विकल्प देखा जा सकता है।
Application process में सामान्यतः beneficiary details, Aadhaar-related information, family details, income और housing से संबंधित information भरनी पड़ सकती है।
PMAY-U 2.0 में Aadhaar जरूरी है?
Beneficiary identification के लिए Aadhaar और उससे संबंधित authentication/verification की requirements लागू हो सकती हैं।
Application करते समय Aadhaar details बिल्कुल सही भरें और किसी अनजान व्यक्ति के साथ OTP साझा न करें।
PMAY-U 2.0 में Bank Account क्यों जरूरी है?
जहां scheme benefit beneficiary के bank account के माध्यम से दिया जाता है, वहां सही bank account details देना महत्वपूर्ण है।
Bank account में नाम और beneficiary details सही होना चाहिए ताकि benefit transfer में समस्या न आए।
PMAY-U 2.0 में कितनी Interest Subsidy मिलती है?
ISS component में eligible home loan पर 4% interest subsidy का provision है।
Eligible loan amount ₹25 लाख तक और house value ₹35 लाख तक होने की शर्तें लागू हैं।
Maximum actual interest subsidy benefit ₹1.80 लाख तक है।
क्या ₹1.80 लाख सीधे Bank Account में मिलते हैं?
नहीं, इसे सीधे ₹1.80 लाख cash payment समझना गलत है।
ISS के तहत interest subsidy home loan से संबंधित mechanism के अनुसार लागू होती है। वास्तविक benefit eligibility और loan conditions पर निर्भर करता है।
PMAY-U 2.0 में Home Loan की Maximum Limit क्या है?
ISS के तहत eligible beneficiary के लिए:
- Maximum eligible housing loan: ₹25 लाख
- Maximum house value: ₹35 लाख
- Maximum carpet area: 120 वर्ग मीटर
- Interest subsidy: 4%
- Maximum actual subsidy benefit: ₹1.80 लाख
ये conditions ISS component के लिए हैं।
क्या बिना Home Loan के PMAY-U 2.0 का लाभ मिल सकता है?
हाँ, क्योंकि PMAY-U 2.0 केवल Interest Subsidy Scheme तक सीमित नहीं है।
इसके अलग-अलग components हैं:
- BLC — अपने land पर घर बनाने के लिए
- AHP — partnership projects के माध्यम से affordable housing
- ARH — affordable rental housing
- ISS — home loan पर interest subsidy
किस component में लाभ मिलेगा, यह beneficiary की स्थिति और eligibility पर निर्भर करता है।
BLC में कौन लाभ ले सकता है?
Beneficiary Led Construction (BLC) उन eligible EWS families के लिए है जो अपने available land पर घर निर्माण करना चाहते हैं और scheme की applicable conditions पूरी करते हैं।
AHP में क्या होता है?
Affordable Housing in Partnership (AHP) में public/private agencies की partnership से affordable housing projects बनाए जाते हैं।
Eligible beneficiaries को इन projects के माध्यम से affordable housing उपलब्ध कराने का उद्देश्य है।
ARH किसके लिए है?
Affordable Rental Housing (ARH) उन लोगों के लिए है जिन्हें खरीदने या अपना घर बनाने के बजाय affordable rental accommodation की आवश्यकता है।
यह खास तौर पर migrants, working individuals और अन्य eligible urban residents के लिए उपयोगी हो सकता है।
PMAY-U 2.0 में किन लोगों को प्राथमिकता मिल सकती है?
Scheme guidelines में vulnerable और priority groups को विशेष attention दिया गया है।
इनमें applicable provisions के अनुसार:
- Widows
- Single women
- Persons with disabilities
- Senior citizens
- Transgender persons
- SC/ST
- Minorities
- अन्य vulnerable groups
को प्राथमिकता देने की व्यवस्था हो सकती है।
क्या PMAY-U 2.0 में पहले PMAY का लाभ लेने वाले आवेदन कर सकते हैं?
यह स्थिति specific scheme conditions और previous housing assistance पर निर्भर करती है।
आवेदन करने से पहले यह declaration और eligibility conditions ध्यान से पढ़ें कि applicant/परिवार ने पहले किसी सरकारी housing scheme के तहत benefit लिया है या नहीं।
PMAY-U 2.0 में Application करने के बाद क्या होता है?
Application submit होने के बाद संबंधित authority द्वारा details और eligibility की verification की जा सकती है।
इसके बाद applicable component के अनुसार application आगे process होता है।
Application submit करना benefit मिलने की guarantee नहीं है।
PMAY-U 2.0 Application Reject क्यों हो सकता है?
कुछ संभावित कारण:
- Eligibility पूरी न होना
- गलत income details
- गलत Aadhaar/details
- पहले से पक्का घर होना
- Documents में mismatch
- गलत bank details
- Scheme की अन्य conditions पूरी न होना
इसलिए form submit करने से पहले सभी information carefully check करें।
PMAY-U 2.0 में Application Status कैसे Check करें?
Application submit करने के बाद official PMAY-Urban portal पर उपलब्ध Track Application/Status सुविधा से status check किया जा सकता है।
इसके लिए application/beneficiary से संबंधित मांगी गई details दर्ज करनी पड़ सकती हैं।
PMAY-U 2.0 में Fraud से कैसे बचें?
अगर कोई व्यक्ति कहता है:
“₹1.80 लाख पक्का दिलवा दूंगा, पहले मुझे पैसे दो।”
तो सावधान रहें।
सरकारी scheme का लाभ पाने के लिए किसी unknown agent को OTP, UPI PIN, ATM PIN या banking password न दें।
PMAY-U 2.0 के लिए सबसे जरूरी बात
PMAY-U 2.0 में हर व्यक्ति को एक जैसी राशि नहीं मिलती।
लाभ applicant की category, component, income, property status, loan/housing requirements और अन्य applicable conditions पर निर्भर करता है।
PMAY-U 2.0 में Online Apply कैसे करें?
PMAY-U 2.0 के लिए आवेदन करने के लिए official PMAY-Urban portal का इस्तेमाल करें।
आवेदन की सामान्य प्रक्रिया:
- PMAY-Urban की official website खोलें।
- PMAY-U 2.0 से संबंधित application option चुनें।
- अपनी eligibility के अनुसार applicable component चुनें।
- Aadhaar और मांगी गई beneficiary details भरें।
- Family, income और address से संबंधित जानकारी दर्ज करें।
- Bank account और अन्य आवश्यक जानकारी भरें।
- मांगे गए documents/details submit करें।
- Declaration को ध्यान से पढ़कर application submit करें।
- Application/reference number सुरक्षित रखें।
Portal पर दिखाई देने वाले current instructions को ही अंतिम मानें, क्योंकि online process समय के साथ update हो सकता है।
PMAY-U 2.0 Application Status कैसे Check करें?
Application submit करने के बाद official PMAY-Urban portal पर उपलब्ध Application Status/Track सुविधा से अपना status check किया जा सकता है।
इसके लिए application/reference number या portal द्वारा मांगी गई अन्य जानकारी की आवश्यकता हो सकती है।
PMAY-U 2.0 में Beneficiary Selection कैसे होता है?
Application submit करने मात्र से benefit मिलना तय नहीं होता।
संबंधित authority द्वारा applicant की eligibility, documents और scheme conditions की verification की जा सकती है। Approval के बाद applicable component के अनुसार assistance प्रदान की जाती है।
PMAY-U 2.0 में घर मिलने में कितना समय लगता है?
सभी beneficiaries के लिए कोई एक fixed समय नहीं है।
समय application verification, project approval, construction progress, state/ULB implementation और संबंधित component पर निर्भर कर सकता है।
PMAY-U 2.0 में कितनी सहायता मिलती है?
यह आपके selected component पर निर्भर करती है।
विशेष रूप से ISS component में eligible beneficiaries के लिए 4% interest subsidy और अधिकतम ₹1.80 लाख actual interest subsidy benefit का provision है। Eligible housing loan ₹25 लाख तक और house value ₹35 लाख तक की conditions लागू हैं।
क्या PMAY-U 2.0 में ₹1.80 लाख सभी को मिलेंगे?
नहीं।
₹1.80 लाख ISS component की maximum actual interest subsidy है। यह सभी applicants को मिलने वाली fixed cash राशि नहीं है।
PMAY-U 2.0 में आवेदन करने के बाद क्या करें?
Application submit करने के बाद:
- Application number सुरक्षित रखें।
- Status समय-समय पर official portal पर check करें।
- अगर authority कोई document मांगती है तो समय पर उपलब्ध कराएं।
- अपने bank details और mobile number की जानकारी सही रखें।
- किसी unknown agent को पैसे न दें।
PMAY-U 2.0 में नाम कैसे Check करें?
Beneficiary/project-related information official PMAY-Urban portal पर उपलब्ध सुविधाओं के माध्यम से check की जा सकती है।
अगर आपका application किसी state या urban local body के माध्यम से process हो रहा है, तो संबंधित ULB/नगर निकाय से भी verification किया जा सकता है।
PMAY-U 2.0 में आवेदन Reject होने पर क्या करें?
सबसे पहले rejection या pending status का कारण देखें।
अगर documents या information में समस्या है, तो applicable correction/appeal/grievance process के बारे में संबंधित authority से जानकारी लें।
PMAY-U 2.0 Helpline से सहायता कैसे लें?
अगर online application या scheme से संबंधित समस्या आती है, तो official PMAY-Urban portal पर उपलब्ध Contact/Helpdesk information का इस्तेमाल करें।
किसी unofficial WhatsApp number या unknown agent से मिली जानकारी पर भरोसा न करें।
PMAY-U 2.0 में Fraud से कैसे बचें?
सरकारी योजना के नाम पर कई बार fake websites और payment links भेजे जा सकते हैं।
इनसे बचने के लिए:
- केवल official PMAY-Urban website इस्तेमाल करें।
- Unknown payment link पर click न करें।
- OTP किसी के साथ share न करें।
- UPI PIN किसी को न बताएं।
- ATM PIN/CVV/password साझा न करें।
- किसी agent को “पक्का लाभ दिलाने” के नाम पर पैसे न दें।
PMAY-U 2.0 में महिलाओं के लिए क्या प्रावधान हैं?
PMAY-U 2.0 में महिलाओं की ownership/co-ownership को महत्व दिया गया है। Applicable component के अनुसार house ownership से संबंधित conditions लागू होती हैं।
इसलिए application करते समय ownership requirements को ध्यान से पढ़ना जरूरी है।
PMAY-U 2.0 में कौन-से चार Components हैं?
योजना के चार मुख्य components हैं:
BLC — Beneficiary Led Construction
अपने available land पर घर बनाने से संबंधित assistance।
AHP — Affordable Housing in Partnership
Partnership-based affordable housing projects।
ARH — Affordable Rental Housing
Affordable किराये के घरों से संबंधित व्यवस्था।
ISS — Interest Subsidy Scheme
Eligible home loan पर interest subsidy।
PMAY-U 2.0 और PMAY-U में क्या अंतर है?
PMAY-U 2.0, original PMAY-Urban के बाद Housing for All को आगे बढ़ाने के लिए नया phase है।
PMAY-U 2.0 को 1 सितंबर 2024 से 5 वर्षों के लिए लागू किया गया है और इसमें housing assistance के चार components शामिल हैं।
PMAY-U 2.0 2026 में आवेदन करने से पहले Checklist
आवेदन से पहले ये चीजें check करें:
☑ आप eligible urban household हैं।
☑ आपके परिवार के नाम पर कहीं भी pucca house नहीं है।
☑ Income category सही है।
☑ Aadhaar details सही हैं।
☑ Mobile number active है।
☑ Bank details सही हैं।
☑ Documents उपलब्ध हैं।
☑ सही component चुना है।
☑ Official portal से ही आवेदन कर रहे हैं।
PMAY-U 2.0 2026 का निष्कर्ष
PMAY-U 2.0 शहरी क्षेत्रों के पात्र परिवारों को affordable housing उपलब्ध कराने की महत्वपूर्ण सरकारी योजना है। इसमें घर निर्माण, affordable housing, rental housing और eligible home loan पर interest subsidy जैसे अलग-अलग विकल्प शामिल हैं।
अगर आप आवेदन करना चाहते हैं, तो पहले अपनी eligibility और सही component check करें और फिर official PMAY-Urban portal से ही application process पूरा करें।
यह भी पढ़ें
प्रधानमंत्री कौशल विकास योजना (PMKVY) 2026
PM-USP Scholarship 2026-27
अक्सर पूछे जाने वाले प्रश्न (FAQ)
1. PMAY-U 2.0 2026 क्या है?
यह शहरी क्षेत्रों में पात्र परिवारों को affordable housing उपलब्ध कराने के लिए भारत सरकार की Housing for All initiative के तहत चलने वाली योजना है।
2. PMAY-U 2.0 में कितना लाभ मिलता है?
लाभ component के अनुसार अलग होता है। ISS में eligible beneficiaries को अधिकतम ₹1.80 लाख तक actual interest subsidy benefit मिल सकता है।
3. क्या ₹1.80 लाख सीधे खाते में मिलते हैं?
नहीं। ISS की ₹1.80 लाख maximum actual interest subsidy है, इसे सभी beneficiaries को मिलने वाली direct cash payment नहीं समझना चाहिए।
4. PMAY-U 2.0 में कौन आवेदन कर सकता है?
Eligibility component के अनुसार अलग है। सामान्यतः eligible urban households में EWS, LIG और MIG categories शामिल हैं, subject to scheme conditions।
5. क्या अपना पक्का घर होने पर PMAY-U 2.0 मिलेगा?
योजना की housing assistance के लिए beneficiary family के पास भारत में कहीं भी उसके या परिवार के सदस्य के नाम पर pucca house नहीं होना चाहिए।
6. PMAY-U 2.0 में Online Apply कहां करें?
Official PMAY-Urban portal के माध्यम से application process किया जा सकता है।
7. क्या PMAY-U 2.0 में Home Loan पर subsidy मिलती है?
हाँ, eligible beneficiaries के लिए ISS component में home loan पर interest subsidy का provision है।
8. PMAY-U 2.0 में कितने Components हैं?
चार मुख्य components हैं—BLC, AHP, ARH और ISS।
9. Application Status कैसे Check करें?
Official PMAY-Urban portal पर उपलब्ध application/status tracking सुविधा से status check किया जा सकता है।
10. PMAY-U 2.0 में Fraud से कैसे बचें?
केवल official website का इस्तेमाल करें और OTP, UPI PIN, ATM PIN तथा banking password किसी के साथ साझा न करें।