PM-SURAJ Yojana
अगर आप अपना छोटा Business शुरू करना चाहते हैं, Self-Employment करना चाहते हैं या रोजगार के लिए concessional loan की तलाश में हैं, तो प्रधानमंत्री SURAJ (PM-SURAJ) आपके लिए महत्वपूर्ण सरकारी पहल हो सकती है।
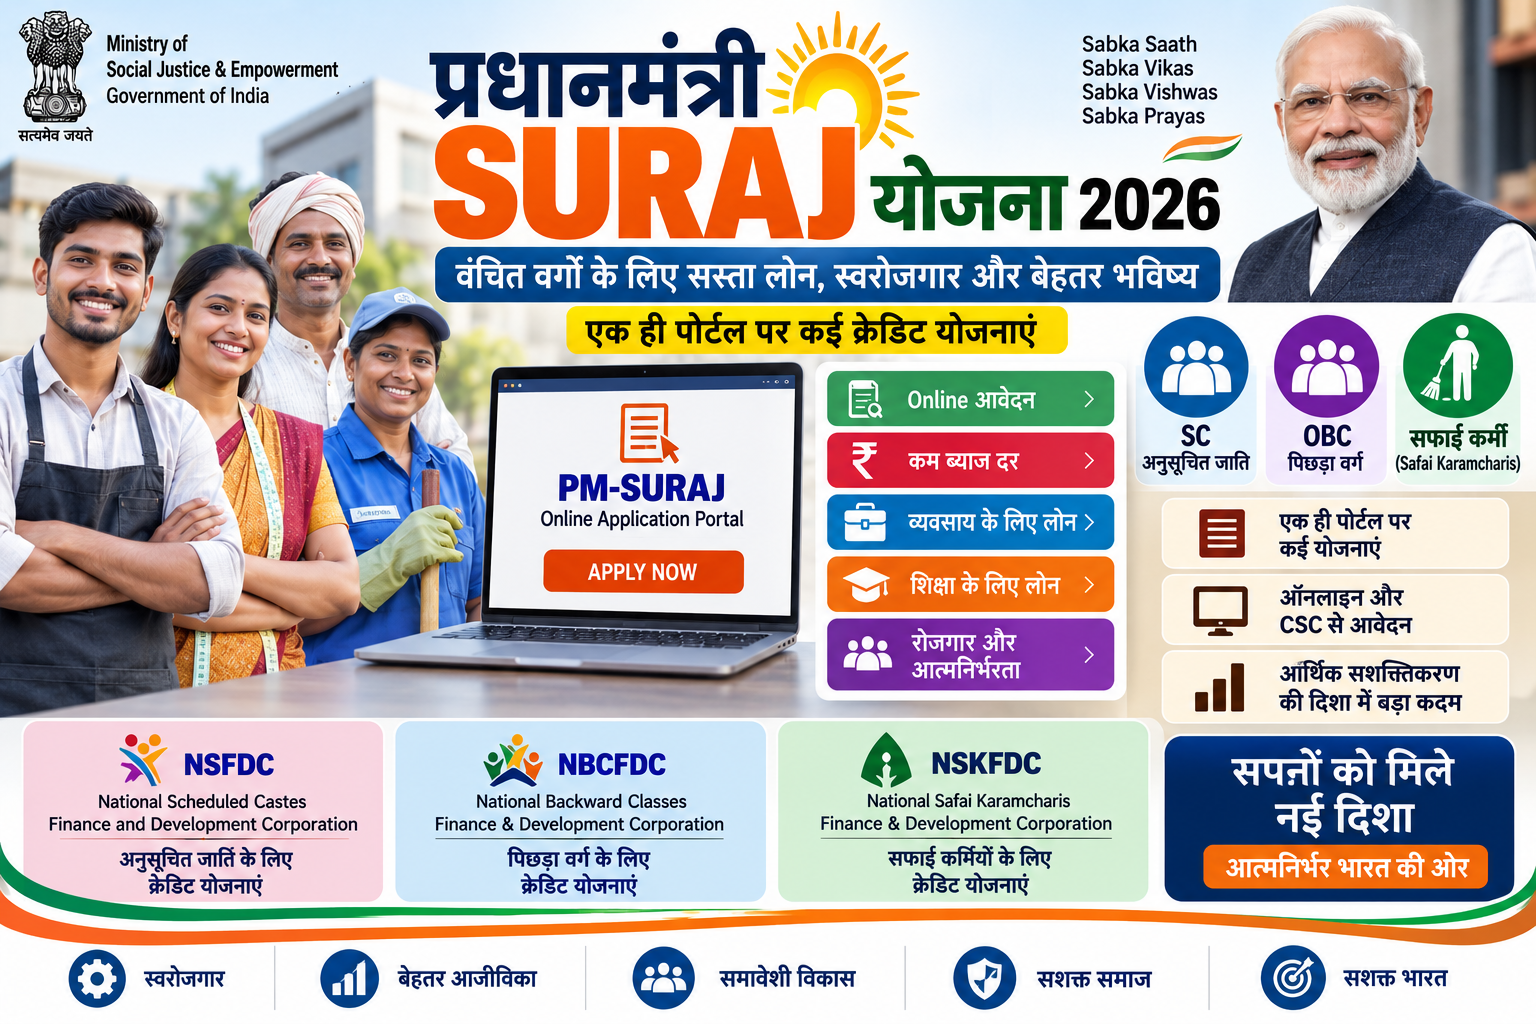
PM-SURAJ का पूरा नाम Pradhan Mantri Samajik Utthan evam Rozgar Adharit Jankalyan है। इसे 13 मार्च 2024 को शुरू किया गया था। इसका उद्देश्य समाज के वंचित और marginalized वर्गों को credit और economic empowerment से जोड़ना है।
एक जरूरी बात: PM-SURAJ को केवल एक standalone cash-benefit scheme समझना सही नहीं है। यह मुख्य रूप से एक unified digital portal है, जिसके माध्यम से Department of Social Justice & Empowerment के तहत आने वाली विभिन्न credit schemes तक पहुंच आसान बनाई जाती है।
PM-SURAJ क्या है?
PM-SURAJ एक centralized digital platform है, जिसे Ministry of Social Justice & Empowerment ने marginalized communities के आर्थिक सशक्तिकरण के लिए शुरू किया है।
इस portal पर संबंधित Finance & Development Corporations की credit schemes को एक platform पर लाने का उद्देश्य है।
इनमें प्रमुख रूप से:
- National Scheduled Castes Finance and Development Corporation (NSFDC)
- National Backward Classes Finance and Development Corporation (NBCFDC)
- National Safai Karamcharis Finance & Development Corporation (NSKFDC)
से जुड़ी credit facilities शामिल हैं।
इसका मतलब यह है कि अलग-अलग financial assistance programmes की जानकारी और loan application process को digital platform के माध्यम से अधिक सरल बनाया जा सकता है।
PM-SURAJ का मुख्य उद्देश्य
PM-SURAJ का प्रमुख उद्देश्य ऐसे लोगों को economic opportunities से जोड़ना है, जिन्हें concessional credit की आवश्यकता है।
इसमें मुख्य रूप से:
- Scheduled Castes (SC)
- Backward Classes (BC/OBC)
- Safai Karamcharis
जैसे target groups शामिल हैं।
इसका focus केवल loan देने तक सीमित नहीं है। इसका व्यापक उद्देश्य रोजगार, स्वरोजगार और आर्थिक आत्मनिर्भरता को बढ़ावा देना है।
PM-SURAJ Portal कब शुरू हुआ?
PM-SURAJ portal को 13 मार्च 2024 को launch किया गया था।
Launch के समय सरकार ने इसे marginalized communities के लिए credit assistance को अधिक accessible बनाने वाली nationwide initiative के रूप में प्रस्तुत किया था।
2026 में भी Department of Social Justice & Empowerment की official website पर PM-SURAJ को department के प्रमुख initiatives में listed किया गया है। Ministry के Economic Inclusion Division के अंतर्गत PM-SURAJ से संबंधित matters भी शामिल हैं।
PM-SURAJ से किन लोगों को फायदा मिल सकता है?
PM-SURAJ के माध्यम से उपलब्ध credit schemes अलग-अलग target groups के लिए हैं।
1. Scheduled Caste (SC)
SC category के eligible applicants को NSFDC की concessional credit schemes के माध्यम से self-employment और income-generating activities के लिए financial assistance मिल सकती है।
NSFDC की current 2026 information के अनुसार loan schemes के लिए annual family income ceiling ₹5 लाख है और applicant को valid SC caste certificate रखना होता है।
2. Backward Classes
Backward Classes के लिए NBCFDC की संबंधित credit schemes PM-SURAJ platform के ecosystem में शामिल हैं।
इन schemes की eligibility, income limit और loan amount संबंधित scheme के rules के अनुसार अलग हो सकते हैं।
3. Safai Karamcharis
Safai Karamcharis से संबंधित economic empowerment और livelihood initiatives भी PM-SURAJ के broader framework में शामिल हैं।
इससे sanitation workers को स्वरोजगार और आर्थिक सहायता से जोड़ने का उद्देश्य रखा गया है।
PM-SURAJ से किस तरह का Loan मिल सकता है?
यहां सबसे जरूरी बात समझना आवश्यक है।
PM-SURAJ खुद एक fixed ₹X लाख का loan नहीं देता।
Portal के माध्यम से संबंधित Finance & Development Corporation की eligible credit scheme तक आवेदन पहुंचाया जाता है।
उदाहरण के लिए NSFDC की current schemes में:
- Micro Finance
- Term Loan
- Udyam Nidhi
- Educational Loan
जैसी credit schemes मौजूद हैं।
इसलिए applicant को अपनी category और जरूरत के अनुसार applicable scheme देखनी चाहिए।
Business शुरू करने के लिए Loan
अगर कोई eligible व्यक्ति अपना छोटा Business शुरू करना चाहता है, तो income-generating activity के लिए concessional loan schemes उपलब्ध हो सकती हैं।
NSFDC के अनुसार supported activities में उदाहरण के तौर पर:
- Agriculture & allied activities
- Dairy
- Poultry
- Manufacturing
- Handicrafts
- Boutique
- Retail shop
- Repair centre
- Commercial vehicle
- E-rickshaw
- अन्य viable income-generating activities
शामिल हो सकती हैं।
अर्थात PM-SURAJ के माध्यम से केवल एक particular type के Business तक सीमित रहने की जरूरत नहीं है; applicable corporation की scheme और activity eligibility देखना जरूरी है।
NSFDC के Loan की एक झलक
2026 की NSFDC जानकारी के अनुसार उसके प्रमुख credit products में:
Micro Finance Scheme: छोटे business activities के लिए, project cost ₹1.40 लाख तक और maximum loan ₹1.25 लाख तक।
Term Loan: ₹1.40 लाख से अधिक और ₹50 लाख तक के project के लिए, maximum loan ₹45 लाख तक।
Udyam Nidhi: ₹5 लाख तक के project के लिए maximum loan ₹4.50 लाख तक।
Educational Loan: eligible professional/technical courses के लिए ₹40 लाख तक या course fee के 90% तक, जो भी कम हो।
लेकिन ये NSFDC की specific credit schemes के limits हैं, इन्हें PM-SURAJ का universal loan amount नहीं समझना चाहिए।
PM-SURAJ में Interest Rate कैसी होती है?
PM-SURAJ के माध्यम से उपलब्ध loans पर interest rate संबंधित Finance & Development Corporation और scheme पर निर्भर करता है।
उदाहरण के लिए NSFDC की current information में beneficiary interest rates अलग-अलग credit products के लिए अलग हैं। Term Loan में beneficiary rate 8% प्रति वर्ष तक और Micro Finance Scheme में 6.5% प्रति वर्ष बताया गया है।
इसलिए आवेदन करते समय संबंधित scheme की current interest rate और repayment conditions जरूर देखें।
क्या PM-SURAJ से सीधे पैसा खाते में मिलता है?
नहीं, इसे direct cash benefit scheme की तरह नहीं समझना चाहिए।
यह मुख्य रूप से credit/loan application और economic empowerment का digital platform है।
Loan application संबंधित Finance & Development Corporation और उसके authorized channel partners के माध्यम से process होती है। NSFDC स्पष्ट करता है कि वह applicants को सीधे loan disburse नहीं करता, बल्कि authorized channel partners के माध्यम से financing करता है।
PM-SURAJ पर Online Apply कैसे करें?
PM-SURAJ का official portal:
Official information के अनुसार eligible target groups PM-SURAJ के माध्यम से online loan application submit कर सकते हैं। Application online या Common Service Centre (CSC) के माध्यम से भी facilitate की जा सकती है।
एक जरूरी सावधानी
PM-SURAJ के नाम पर अगर कोई व्यक्ति यह कहे कि “सरकार आपको बिना eligibility के guaranteed ₹X लाख देगी”, तो सावधान रहें।
PM-SURAJ में मिलने वाली financial assistance संबंधित credit scheme, eligibility, documents और processing के अनुसार होती है।
इसलिए हमेशा official portal और संबंधित Finance & Development Corporation की current information को प्राथमिकता दें।
प्रधानमंत्री SURAJ योजना 2026: Eligibility, Documents और Online Loan Application Process
Part 1 में हमने समझा कि PM-SURAJ एक unified digital portal है, जो Scheduled Castes, Backward Classes और Safai Karamcharis जैसे target groups को concessional credit schemes तक पहुंच बनाने में मदद करता है। Ministry of Social Justice & Empowerment के 2026 के आधिकारिक दस्तावेज के अनुसार portal पर संबंधित Finance & Development Corporations की credit schemes को integrate किया गया है और loan applications online या CSC के माध्यम से facilitate की जा सकती हैं।
अब जानते हैं Eligibility, Documents, Online Application और Loan Process।
PM-SURAJ के लिए कौन आवेदन कर सकता है?
PM-SURAJ के अंतर्गत eligibility एक जैसी नहीं है, क्योंकि portal पर अलग-अलग Finance & Development Corporations की अलग-अलग credit schemes उपलब्ध हैं।
मुख्य target groups में शामिल हैं:
- Scheduled Castes (SC)
- Other Backward Classes/Backward Classes
- Safai Karamcharis और संबंधित categories
2026 के Ministry document के अनुसार PM-SURAJ इन तीन Apex Finance & Development Corporations—NSFDC, NBCFDC और NSKFDC—की credit schemes को एक unified platform पर लाता है।
इसलिए applicant की category, income, proposed activity और चुनी गई credit scheme के आधार पर eligibility तय होती है।
SC Applicants के लिए Eligibility
SC category के applicants के लिए NSFDC की संबंधित credit schemes लागू हो सकती हैं।
NSFDC की scheme-specific requirements में सामान्यतः:
- Applicant का SC category से होना
- Valid SC Caste Certificate
- संबंधित scheme की income/other eligibility conditions
- Viable income-generating activity
जैसी conditions देखी जाती हैं।
इसलिए केवल SC certificate होना अपने आप में loan approval की guarantee नहीं है।
OBC Applicants के लिए Eligibility
OBC/Backward Class applicants के लिए NBCFDC की applicable credit scheme देखी जाती है।
इसमें:
- Category
- Family Income
- Age
- Business/Activity
- Loan requirement
- Repayment capacity
जैसी conditions scheme के अनुसार निर्धारित हो सकती हैं।
इसलिए आवेदन करने से पहले अपनी category के लिए available scheme की current eligibility check करना जरूरी है।
Safai Karamcharis के लिए
PM-SURAJ ecosystem में National Safai Karamcharis Finance & Development Corporation (NSKFDC) की credit schemes भी शामिल हैं।
इन schemes का उद्देश्य eligible Safai Karamcharis और संबंधित target groups को economic empowerment तथा livelihood opportunities से जोड़ना है।
PM-SURAJ में कौन-कौन से Documents लग सकते हैं?
Documents की exact list selected scheme और applicant की category के अनुसार बदल सकती है।
फिर भी application से पहले सामान्य तौर पर ये documents/details तैयार रखना उपयोगी है:
Personal Documents
- Aadhaar Card
- Passport Size Photograph
- Mobile Number
- Address/Residence Proof
- Bank Account Details
Category Certificate
Category के अनुसार:
- SC Caste Certificate
- OBC/Backward Class Certificate
- Safai Karamchari से संबंधित required proof
जैसे documents की आवश्यकता हो सकती है।
Income Proof
कुछ credit schemes में family income limit लागू होती है। ऐसी स्थिति में income certificate या संबंधित income proof मांगा जा सकता है।
Business Documents
अगर loan self-employment या business के लिए लिया जा रहा है तो:
- Business/Activity Details
- Project Report
- Machinery/Equipment Quotations
- Proposed Investment
- Bank-related Documents
जैसी जानकारी मांगी जा सकती है।
Important: हर applicant के लिए यही पूरी list जरूरी हो, ऐसा नहीं है। Final document requirements application के दौरान संबंधित scheme/authority द्वारा बताई जाती हैं।
PM-SURAJ Online Application कैसे करें?
PM-SURAJ का official portal:
Ministry के 2026 document के अनुसार PM-SURAJ target groups के लिए concessional-interest loan applications का online platform उपलब्ध कराता है। Application directly online या Common Service Centre (CSC) के माध्यम से facilitate की जा सकती है।
Step 1: Official PM-SURAJ Portal खोलें
सबसे पहले official website खोलें।
किसी private website पर Aadhaar, OTP या bank information दर्ज न करें।
Step 2: Loan Application से संबंधित विकल्प देखें
Portal पर available loan/application facility को चुनें।
यहां applicant की category और available credit scheme के अनुसार आगे की प्रक्रिया दिखाई जा सकती है।
Step 3: अपनी Category और Details दें
आवेदन में आवश्यक personal information भरें।
जैसे:
- Name
- Mobile Number
- Address
- Category
- Income-related details
- Bank details
सभी information documents के अनुसार भरना बेहतर है।
Step 4: Credit Scheme चुनें
आपकी category के आधार पर applicable Finance & Development Corporation और credit scheme से संबंधित विकल्प उपलब्ध हो सकते हैं।
उदाहरण के तौर पर SC applicants के लिए NSFDC की applicable schemes और OBC applicants के लिए NBCFDC की schemes अलग हो सकती हैं।
Step 5: Loan/Project Details भरें
अगर आप Business या Self-Employment के लिए loan चाहते हैं तो प्रस्तावित activity की जानकारी दें।
उदाहरण:
Business: Dairy
Activity: Milk Production
Requirement: Dairy Animals + Equipment
Purpose: Self-Employment
या:
Business: Mobile Repair Shop
Purpose: Shop Setup + Equipment
Project की वास्तविक जरूरत के अनुसार information भरें।
Step 6: Documents Upload करें
Portal द्वारा मांगे गए documents upload करें।
Document साफ और readable होना चाहिए।
गलत या किसी दूसरे व्यक्ति का document upload करने से application में समस्या हो सकती है।
Step 7: Application Submit करें
Submit करने से पहले:
- Name
- Aadhaar details
- Category
- Bank Account
- Mobile Number
- Loan Amount
- Business Details
अच्छी तरह check करें।
इसके बाद application submit करें।
Step 8: Application Reference सुरक्षित रखें
Application submit होने के बाद मिलने वाला application/reference number सुरक्षित रखें।
आगे application tracking और communication में इसकी जरूरत पड़ सकती है।
CSC से भी Application में सहायता
अगर किसी applicant को online application खुद भरने में परेशानी हो रही है, तो Common Service Centre (CSC) के माध्यम से application facilitate कराई जा सकती है। Ministry के 2026 documentation में PM-SURAJ applications के लिए CSC channel का उल्लेख है।
CSC पर जाने से पहले अपने जरूरी documents साथ रखें।
और कोई भी payment करने से पहले उसकी official receipt जरूर लें।
Application Submit होने के बाद क्या होता है?
PM-SURAJ पर application submit होने के बाद process केवल portal पर समाप्त नहीं हो जाती।
Application संबंधित Finance & Development Corporation/Channelizing Agency की processing के लिए जा सकती है।
इसके बाद applicant की:
- Eligibility
- Documents
- Project/Business
- Loan requirement
- Repayment capacity
- अन्य applicable conditions
की जांच हो सकती है।
Ministry के अनुसार PM-SURAJ portal में FDCs के channel partners beneficiary details submit कर सकते हैं और portal विभिन्न beneficiaries तथा disbursement information को integrate करता है।
क्या PM-SURAJ पर Loan Approval Guaranteed है?
नहीं।
Online application submit करने का मतलब loan automatically approve होना नहीं है।
Loan approval संबंधित scheme की eligibility, documents, project viability, financial assessment और applicable conditions पर निर्भर करता है।
इसलिए किसी व्यक्ति द्वारा “PM-SURAJ से पक्का loan मिलेगा” या “बिना verification के loan approve करा देंगे” जैसे दावे पर भरोसा न करें।
Loan का उपयोग किस काम के लिए हो सकता है?
यह चुनी गई credit scheme पर निर्भर करता है।
Income-generating activities के उदाहरणों में अलग-अलग schemes के अनुसार:
- Dairy
- Agriculture & allied activities
- Manufacturing
- Handicrafts
- Retail Business
- Repair Centre
- Commercial Vehicle
- E-Rickshaw
- अन्य viable self-employment activities
शामिल हो सकती हैं।
लेकिन किसी particular activity को eligible मानने से पहले संबंधित corporation की current scheme guidelines देखना जरूरी है।
PM-SURAJ और Direct Cash Scheme में अंतर
यह बात article में सबसे महत्वपूर्ण है।
PM-SURAJ = Digital Credit Facilitation Platform
इसे इस तरह नहीं समझना चाहिए:
“सरकार सभी applicants को मुफ्त ₹5 लाख देगी।”
इसके बजाय इसे इस तरह समझें:
Eligible Applicant → PM-SURAJ Application → संबंधित Credit Scheme → Verification/Appraisal → Loan Sanction → Disbursement
यानी सहायता का स्वरूप संबंधित credit scheme और उसकी conditions पर निर्भर करता है।
Application करते समय 8 बड़ी गलतियों से बचें
1. Fake Website पर आवेदन न करें
केवल official PM-SURAJ portal का इस्तेमाल करें।
2. गलत Category न चुनें
अपनी वास्तविक category और valid certificate के अनुसार information दें।
3. गलत Income Details न दें
Income certificate और application information में अनावश्यक mismatch न हो।
4. Fake Project Report न बनाएं
Business plan वास्तविक और practical रखें।
5. Loan Amount बढ़ा-चढ़ाकर न दिखाएं
वास्तविक जरूरत के अनुसार loan requirement बताएं।
6. OTP Share न करें
Aadhaar OTP, Bank OTP या अन्य authentication code किसी व्यक्ति को न बताएं।
7. Agent को Guaranteed Approval के लिए पैसे न दें
Loan approval की guarantee कोई private व्यक्ति नहीं दे सकता।
8. Official Scheme Rules जरूर देखें
PM-SURAJ एक unified platform है, लेकिन अलग-अलग FDCs की credit schemes की conditions अलग हो सकती हैं।
2026 का महत्वपूर्ण Update
April 2026 के Ministry document के अनुसार PM-SURAJ portal अब NSFDC, NBCFDC और NSKFDC की credit schemes को integrate करने वाले unified platform के रूप में इस्तेमाल हो रहा है। Ministry ने बताया है कि इन तीन Finance & Development Corporations ने cumulative तौर पर लगभग 56.59 लाख beneficiaries को ₹21,082 करोड़ के concessional loans के माध्यम से support किया है।
इससे यह समझ आता है कि PM-SURAJ का मुख्य focus economic empowerment, livelihood generation, self-employment और concessional credit access है।
निष्कर्ष
PM-SURAJ को समझने का सबसे आसान तरीका है—यह marginalized communities के लिए concessional credit schemes तक online पहुंच बनाने वाला unified government portal है।
अगर आप SC, Backward Classes या Safai Karamcharis से संबंधित eligible category में आते हैं और Business, Self-Employment या Income-Generating Activity के लिए loan की जरूरत है, तो PM-SURAJ पर उपलब्ध applicable credit scheme देखी जा सकती है।
प्रधानमंत्री SURAJ योजना 2026: Loan Amount, Interest Rate, Repayment और जरूरी FAQ
Part 1 और Part 2 में हमने PM-SURAJ का उद्देश्य, target groups, eligibility, documents और online application process समझा। अब इस अंतिम भाग में Loan Amount, Interest Rate, Repayment, Application Status, अलग-अलग Finance Corporations की भूमिका और जरूरी FAQ समझते हैं।
सबसे पहले एक महत्वपूर्ण बात: PM-SURAJ कोई एक fixed-amount loan scheme नहीं है। इसके जरिए अलग-अलग Finance & Development Corporations की credit schemes तक आवेदन पहुंचाया जाता है। इसलिए loan amount, ब्याज दर और repayment period आपकी category और चुनी गई scheme के अनुसार बदल सकते हैं।
PM-SURAJ में कितना Loan मिल सकता है?
Loan की maximum limit संबंधित corporation और scheme पर निर्भर करती है।
उदाहरण के लिए NBCFDC की 2026 की Individual Loan Scheme में income-generating activities के लिए maximum loan limit ₹25 लाख प्रति beneficiary है। इसमें NBCFDC का हिस्सा 85% और Channel Partner/Beneficiary का हिस्सा 15% है।
वहीं दूसरी schemes में loan limit अलग हो सकती है।
इसलिए PM-SURAJ को “हर व्यक्ति को ₹25 लाख loan मिलेगा” के रूप में नहीं समझना चाहिए।
NBCFDC Loan पर Interest Rate
Backward Classes के eligible applicants के लिए NBCFDC की वर्तमान Individual Loan Scheme में:
| Loan | Beneficiary Interest Rate | Repayment |
|---|---|---|
| ₹1.25 लाख तक | 7% प्रति वर्ष | 4 वर्ष |
| ₹1.25 लाख से ₹25 लाख तक | 8% प्रति वर्ष | 7 वर्ष |
समय पर भुगतान पर 1% annual rebate का प्रावधान भी है, जिसे Channel Partner और beneficiary के बीच निर्धारित तरीके से बांटा जाता है।
ये rates NBCFDC की specific scheme के हैं; PM-SURAJ से जुड़ी हर credit scheme में यही rate लागू होना जरूरी नहीं है।
महिलाओं के लिए New Swarnima Scheme
Backward Classes की महिलाओं के लिए NBCFDC की New Swarnima Scheme भी एक महत्वपूर्ण option है।
इसमें eligible women beneficiaries के लिए project की अधिकतम सीमा ₹2 लाख है और ₹2 लाख तक के project में beneficiary को अपनी ओर से contribution देने की आवश्यकता नहीं होती। Beneficiary interest rate 5% प्रति वर्ष है और repayment अधिकतम 8 वर्षों में किया जाना है, जिसमें principal repayment पर 6 महीने की moratorium period शामिल है।
यह एक specific NBCFDC scheme है, इसलिए इसे PM-SURAJ का universal benefit नहीं समझना चाहिए।
Loan की Repayment कैसे होती है?
Loan लेने के बाद repayment संबंधित scheme के अनुसार होती है।
उदाहरण के लिए NBCFDC Individual Loan Scheme में income-generating activities के लिए:
- छोटे loan पर 4 वर्ष तक repayment
- बड़े loan पर 7 वर्ष तक repayment
का प्रावधान है।
Repayment schedule को application और sanction documents में ध्यान से पढ़ना चाहिए।
क्या Loan मिलने के तुरंत बाद EMI शुरू हो जाती है?
जरूरी नहीं।
NBCFDC की current information के अनुसार loan schemes में सामान्यतः एक quarter की moratorium period होती है, जबकि Education Loan में अलग moratorium provisions हैं।
इसलिए exact repayment start date अपने sanction letter और संबंधित scheme की terms में जरूर देखें।
PM-SURAJ में तीन प्रमुख Finance Corporations
PM-SURAJ का बड़ा फायदा यह है कि अलग-अलग target groups से संबंधित credit schemes को एक digital platform के माध्यम से access करने की सुविधा दी गई है।
1. NSFDC
National Scheduled Castes Finance and Development Corporation (NSFDC) मुख्य रूप से eligible Scheduled Caste beneficiaries के economic development और income-generating activities से संबंधित credit support देता है।
2. NBCFDC
National Backward Classes Finance & Development Corporation (NBCFDC) Backward Classes के eligible beneficiaries के लिए विभिन्न loan schemes चलाता है।
3. NSKFDC
National Safai Karamcharis Finance & Development Corporation (NSKFDC) Safai Karamcharis और संबंधित target groups के economic empowerment से जुड़ी credit schemes उपलब्ध कराता है।
PM-SURAJ का उद्देश्य इन प्रकार की schemes तक पहुंच को एक unified digital platform के माध्यम से आसान बनाना है।
Application Submit करने के बाद Status कैसे देखें?
Online application submit करने के बाद application/reference details को सुरक्षित रखना बहुत जरूरी है।
NBCFDC की official FAQ के अनुसार PM-SURAJ के माध्यम से online application संबंधित Channel Partner तक पहुंचाई जाती है और processing के अलग-अलग stages पर applicant को SMS updates भी दिए जा सकते हैं।
इसलिए:
Application Number + Registered Mobile Number
को सुरक्षित रखें और SMS/official portal पर आने वाले updates को check करते रहें।
Loan Application Reject हो जाए तो?
अगर application reject होती है, तो सबसे पहले rejection का कारण समझना चाहिए।
संभावित कारणों में हो सकते हैं:
- Eligibility पूरी न होना
- Income criteria पूरा न होना
- Category proof में समस्या
- Documents अधूरे होना
- Project/activity eligible न होना
- Loan assessment से संबंधित समस्या
- गलत या inconsistent information
Rejection के बाद बिना कारण समझे बार-बार नया application करने के बजाय संबंधित Channel Partner या Finance Corporation से सही कारण और आगे की प्रक्रिया पूछें।
PM-SURAJ से Loan मिलने के बाद क्या ध्यान रखें?
Loan मिलने के बाद सबसे महत्वपूर्ण बात है कि राशि का उपयोग स्वीकृत उद्देश्य के अनुसार किया जाए।
अगर Business के लिए loan लिया है तो उसे:
- Business equipment
- Machinery
- Raw material
- Shop/Business setup
- Approved income-generating activity
जैसे निर्धारित उद्देश्यों में इस्तेमाल करें।
Loan का पैसा किसी unrelated personal खर्च में इस्तेमाल करने से scheme/loan conditions के तहत समस्या हो सकती है।
समय पर Repayment क्यों जरूरी है?
Loan की किस्त समय पर चुकाना बहुत महत्वपूर्ण है।
इसके फायदे:
- Credit history बेहतर रहने में मदद
- Penalty/extra charges से बचाव
- Available rebate का लाभ, जहां लागू हो
- Future financial assistance के लिए बेहतर record
NBCFDC की schemes में timely payment rebate का भी provision है।
PM-SURAJ में Fake Loan Offers से सावधान रहें
आजकल सरकारी योजनाओं के नाम पर fake calls और WhatsApp messages के जरिए लोगों से पैसे मांगे जा सकते हैं।
अगर कोई कहे:
“₹500/₹1,000 भेजो, PM-SURAJ loan पक्का approve करवा दूंगा।”
तो सावधान रहें।
किसी भी व्यक्ति को:
- OTP
- Aadhaar OTP
- ATM PIN
- UPI PIN
- Internet Banking Password
- Bank OTP
न दें।
Application के लिए हमेशा official government portal और संबंधित Finance Corporation की website को प्राथमिकता दें।
PM-SURAJ की पूरी प्रक्रिया एक नजर में
इसे आसान तरीके से ऐसे समझ सकते हैं:
Target Group में Eligibility
↓
PM-SURAJ Portal पर Application
↓
Credit Scheme/Finance Corporation
↓
Documents Verification
↓
Project/Loan Assessment
↓
Sanction
↓
Loan Disbursement
↓
Business/Self-Employment Activity
↓
Scheduled Repayment
यही वजह है कि PM-SURAJ को केवल “सरकारी पैसा मिलने वाली योजना” के रूप में देखना सही नहीं है।
यह भी पढ़ें
Aditya Birla Capital Scholarship 2026-27
RRB NTPC Recruitment 2026
PM-SURAJ के 10 जरूरी FAQ
1. PM-SURAJ का पूरा नाम क्या है?
PM-SURAJ का पूरा नाम Pradhan Mantri Samajik Utthan evam Rozgar Adharit Jankalyan है।
2. PM-SURAJ क्या सीधे पैसा देता है?
PM-SURAJ मुख्य रूप से विभिन्न concessional credit schemes तक पहुंच बनाने वाला digital platform है। इसे सामान्य direct cash-benefit scheme की तरह नहीं समझना चाहिए।
3. PM-SURAJ में कौन आवेदन कर सकता है?
मुख्य target groups में Scheduled Castes, Backward Classes और Safai Karamcharis से संबंधित eligible beneficiaries शामिल हैं। अंतिम eligibility संबंधित credit scheme के अनुसार तय होती है।
4. PM-SURAJ से कितना Loan मिल सकता है?
कोई एक universal loan amount नहीं है। Loan limit संबंधित Finance Corporation और scheme पर निर्भर करती है। उदाहरण के लिए NBCFDC की current Individual Loan Scheme में maximum limit ₹25 लाख प्रति beneficiary है।
5. क्या PM-SURAJ Loan पर Interest लगता है?
हां। यह concessional credit framework है, लेकिन loan पर scheme के अनुसार ब्याज लगता है। उदाहरण के लिए NBCFDC Individual Loan Scheme में beneficiary rate 7% या 8% प्रति वर्ष हो सकती है।
6. क्या PM-SURAJ में महिला applicants के लिए अलग scheme है?
कुछ target groups के लिए अलग schemes उपलब्ध हैं। उदाहरण के तौर पर NBCFDC की New Swarnima Scheme Backward Classes की महिलाओं के लिए है और इसमें अधिकतम ₹2 लाख की project limit तथा 5% beneficiary interest rate है।
7. क्या PM-SURAJ से बिना किसी eligibility के Loan मिल सकता है?
नहीं। Applicant को संबंधित credit scheme की eligibility, documents और अन्य conditions पूरी करनी होती हैं।
8. क्या Online Application के बाद Loan तुरंत मिल जाता है?
नहीं। Application के बाद verification, assessment, sanction और disbursement की प्रक्रिया होती है।
9. Application Status कैसे पता चलेगा?
Application/reference details के जरिए official PM-SURAJ process और registered mobile पर आने वाले updates को check करें। NBCFDC के अनुसार processing के विभिन्न stages पर SMS updates दिए जाते हैं।
10. PM-SURAJ की Official Website कौन-सी है?
PM-SURAJ का official portal है:
निष्कर्ष
PM-SURAJ 2026 को समझने का सबसे आसान तरीका है कि यह eligible marginalized communities को विभिन्न concessional credit और livelihood-oriented loan schemes तक digital access देने वाला platform है।
इसका फायदा यह है कि applicant को अपनी category के अनुसार संबंधित Finance & Development Corporation की scheme तक पहुंच मिल सकती है। लेकिन loan amount, interest rate, repayment period और eligibility सभी scheme-specific हैं।
इसलिए आवेदन करने से पहले अपनी category, family income, proposed business और applicable credit scheme की current conditions जरूर जांचें।
Official information के लिए:
Department of Social Justice & Empowerment
PM-SURAJ Portal